Pourquoi assurer un Khao Manee ?
Le Khao Manee est un chat généralement actif et robuste, mais aucune race n’est à l’abri d’un accident ou d’une maladie. Une chute, une infection, un problème digestif ou une intervention chirurgicale peuvent entraîner des frais difficiles à prévoir. L’assurance santé animale sert précisément à amortir ces dépenses, en échange d’une cotisation régulière.
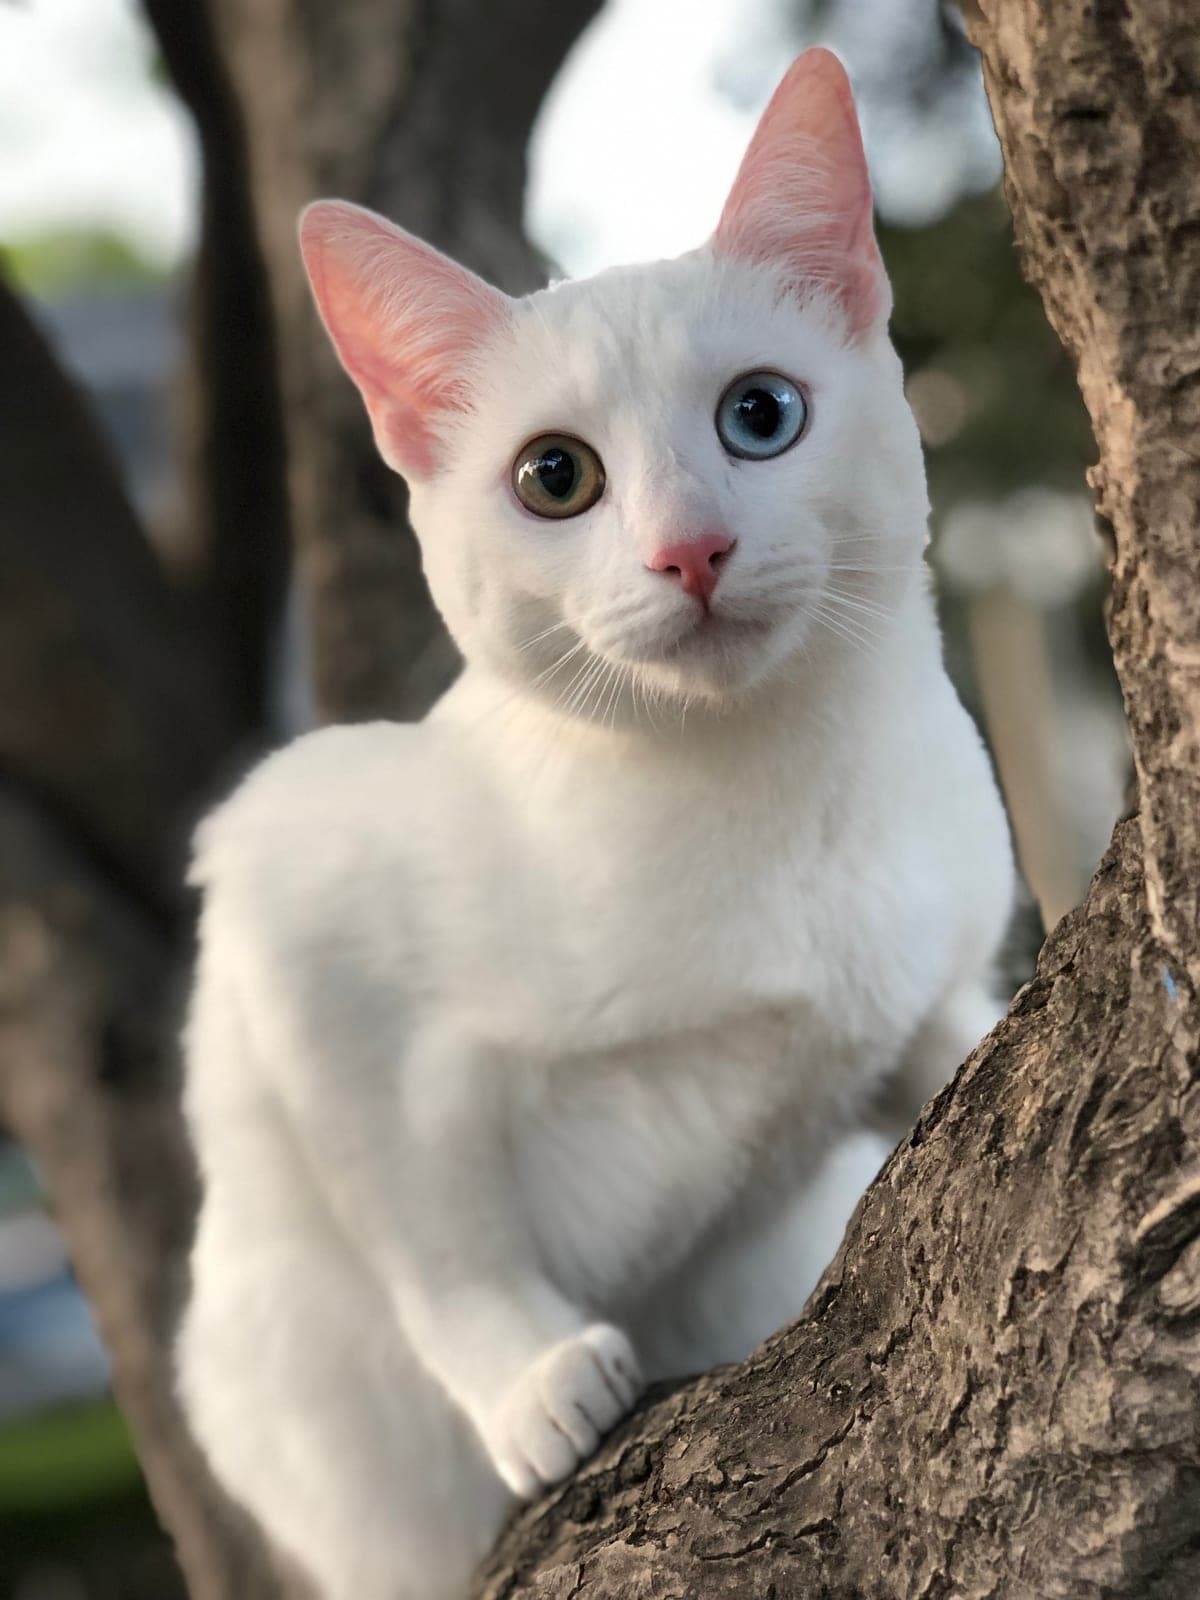
Le nom Khao Manee signifie souvent « joyau blanc » en thaï, en référence à son pelage blanc pur. Cette apparence remarquable s’accompagne parfois d’yeux vairons : l’un bleu et l’autre doré, par exemple. Ce trait esthétique ne suffit pas à déterminer l’état de santé du chat, mais il invite à vérifier attentivement les garanties concernant la vue et l’audition.
Comment fonctionne l’assurance santé pour ce chat ?
Le principe est celui d’une assurance classique. Vous choisissez une formule, payez une cotisation et avancez généralement les frais chez le vétérinaire. L’assureur rembourse ensuite une partie des dépenses couvertes, après réception de la facture et du compte rendu médical.
Les contrats se distinguent principalement par leur niveau de couverture :
- La formule accident prend en charge certains soins consécutifs à un événement soudain, comme une blessure ou une fracture.
- La formule accident et maladie couvre aussi les consultations, examens, traitements et opérations liés à une maladie, dans les limites prévues.
- La formule renforcée peut inclure un forfait de prévention pour les vaccins, l’identification, les antiparasitaires ou les bilans, mais ce forfait n’est pas toujours rentable.
Le remboursement peut être exprimé en pourcentage, avec un plafond annuel et parfois une franchise par acte ou par année. Il faut donc regarder le montant réellement remboursable, et pas seulement le tarif mensuel affiché.
Quels points vérifier pour un Khao Manee ?
Les yeux et l’audition
Chez les chats blancs, la surdité est un sujet connu, particulièrement lorsque l’un ou les deux yeux sont bleus. Le lien biologique concerne surtout la pigmentation et le développement de l’oreille interne : il ne signifie pas qu’un Khao Manee sera nécessairement sourd. Les données disponibles ne permettent pas de conclure que chaque chat de cette race présente le même risque.
Avant de signer, vérifiez si le contrat couvre les examens spécialisés, les consultations ophtalmologiques ou les tests auditifs lorsqu’ils sont médicalement justifiés. Certaines compagnies peuvent exclure une affection considérée comme congénitale, héréditaire ou préexistante. Cette distinction est essentielle, car une assurance ne couvre habituellement pas un problème déjà constaté avant la souscription.
Les maladies héréditaires et congénitales
Demandez la définition exacte des termes « congénital », « héréditaire » et « préexistant ». Une exclusion générale peut réduire fortement l’intérêt du contrat si elle s’applique à une affection diagnostiquée avant la fin du délai de carence, même lorsque les symptômes étaient discrets.
Il est également prudent de demander si les soins préventifs, les bilans de santé, la stérilisation, les problèmes dentaires et les traitements au long cours sont inclus. Ces postes varient beaucoup d’un assureur à l’autre et ne sont pas automatiquement couverts.
Comparer les offres sans se laisser piéger
Pour comparer correctement, demandez plusieurs devis avec le même niveau de garanties. Examinez la cotisation, mais aussi le plafond annuel, le taux de remboursement, la franchise, les délais de carence et les conditions de résiliation. Un contrat peu coûteux peut laisser une grande part des frais à votre charge ou limiter fortement les remboursements après quelques sinistres.
- Vérifiez l’âge maximal d’adhésion et les éventuelles limites de renouvellement.
- Lisez les exclusions, notamment pour les troubles génétiques, les examens de confort et les soins dentaires.
- Demandez si le plafond se reconstitue chaque année et s’il existe un sous-plafond par maladie.
- Contrôlez les documents exigés pour obtenir un remboursement.
- Conservez le dossier médical et le certificat de bonne santé remis lors de l’adoption ou de l’achat.
En France, les garanties et la réglementation peuvent évoluer ; dans un autre pays d’Asie ou d’Europe, les conditions seront différentes. Il faut donc consulter les conditions générales applicables dans votre région plutôt que se fier à une promesse commerciale ou à un comparateur non actualisé.
Assurance ou épargne vétérinaire ?
Une assurance n’est pas toujours la meilleure solution pour chaque propriétaire. Une épargne dédiée permet de garder la maîtrise de l’argent et d’éviter les exclusions, mais elle peut être insuffisante si un accident coûteux survient peu après l’adoption. À l’inverse, l’assurance protège davantage contre une dépense exceptionnelle, tout en imposant des cotisations, des franchises et des plafonds.
Pour un Khao Manee, la décision dépend donc de son âge, de ses antécédents, de votre budget et de votre capacité à financer rapidement une urgence. Le choix le plus pertinent est celui dont les exclusions sont comprises et compatible avec les soins réellement accessibles chez votre vétérinaire.
Questions fréquentes
Cela dépend du contrat. La surdité congénitale, héréditaire ou diagnostiquée avant la souscription est souvent exclue, tandis qu’un problème apparu après la période de carence peut être couvert selon les conditions générales.
Souscrire tôt peut limiter le risque qu’un problème déjà observé soit considéré comme préexistant. Comparez toutefois les exclusions, la franchise et les délais de carence avant de choisir.
Non, les yeux de couleurs différentes sont un trait de pigmentation et ne constituent pas à eux seuls une maladie. Un contrôle vétérinaire reste utile pour évaluer individuellement la vue et l’audition.